この記事は2026年7月原稿の移行版です。制度・税制・統計は当時の説明であり、現在の適用条件とは異なる場合があります。個別の判断前に、公式情報や専門家にご確認ください。
この記事で考えること
「新NISAは始めたほうがいいですか」。ご相談の場で、この質問をいただかない週はほとんどありません。ただ、よくお話を伺っていくと、本当の迷いは別のところにあることが多いのです。貯金はいくら残せばいいのか。保険はこのままでいいのか。つまり「投資をやるかどうか」ではなく、お金全体をどんな順番で組み立てるかが分からない、という迷いです。
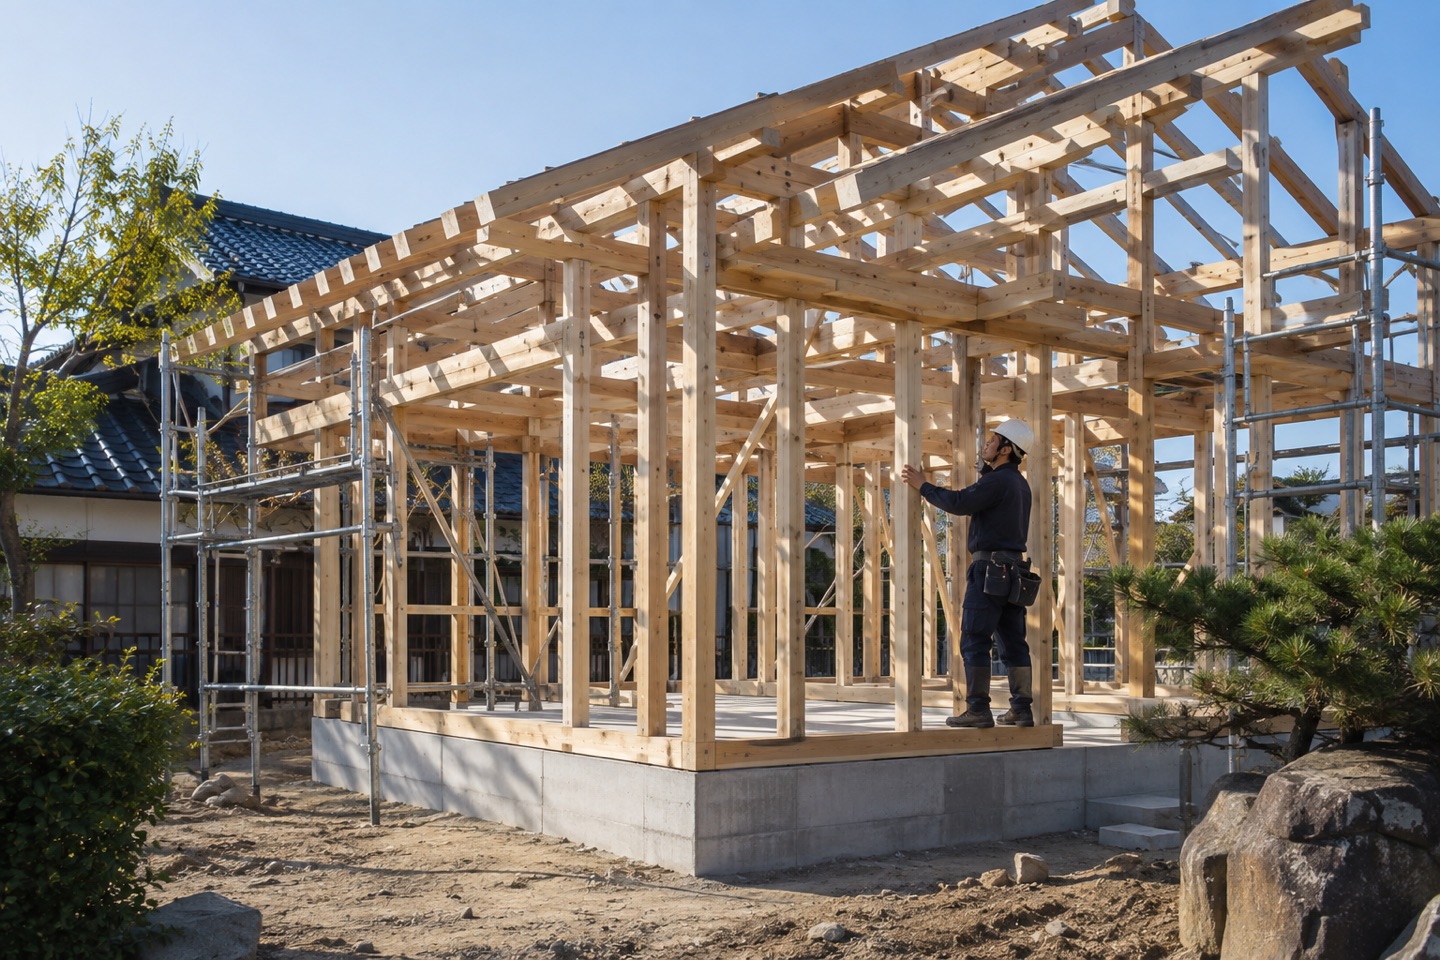
私はこの順番を、家づくりに例えてお伝えしています。土台があり、柱が立ち、最後に屋根が載る。どれも大切ですが、積み上げる順番を間違えると、家は簡単に傾きます。この記事では、その「順番」という判断軸をお渡しします。
お金の設計は「土台→柱→屋根」の順
屋根から建て始める大工さんはいません。当たり前のことですが、お金の世界では屋根から手を付けてしまう方が本当に多いのです。まず全体像を確認しましょう。
土台——生活防衛資金
土台にあたるのが、生活防衛資金です。急な出費や、病気・転職などで収入が一時的に途絶えても、当面の生活を守るためのお金。目安は生活費の数か月分から1年分と幅がありますが、収入の安定度やご家族の状況で変わります。大切なのは金額の正解探しではなく、「これがあれば少しの間は大丈夫」と思える水準を自分で決めることです。
このお金の置き場所は、すぐに引き出せる預金が基本です。増やすためのお金ではなく、守るためのお金だからです。
そして土台には、もうひとつ大切な役割があります。心の余裕です。手元に守りのお金があるだけで、保険の勧誘にも相場の変動にも、落ち着いて向き合えるようになります。土台は家計だけでなく、判断力も支えてくれるのです。
柱——必要最小限の保障
次に立てる柱が、保障つまり保険です。ここでのポイントは「必要最小限」という言葉に尽きます。保険は、起きる確率は低いけれど、起きたら貯金では到底耐えられない損失に備える道具です。逆に言えば、貯金で耐えられる出来事にまで保険をかける必要はありません。
屋根——余裕資金の投資
土台と柱ができて、はじめて屋根、つまり投資の出番です。使うのは、当面使う予定のない余裕資金。値動きのあるものに回してよいのは、下がっても生活が揺らがないお金だけです。順番の最後に来るからこそ、投資は腰を据えて長く続けられます。
POINT
土台=すぐ使える生活防衛資金、柱=必要最小限の保障、屋根=余裕資金の投資。金額よりも先に、この順番を守ることが家計の設計図になります。
順番を飛ばすと、何が起きるか
順番を飛ばした家計は、外からは同じように見えても、揺れに弱くなります。よくある二つのパターンをご紹介します。
一つ目は、土台を作らずに投資から始めるパターンです。始めた直後は問題ありません。ところが、車の故障や医療費など急な出費が重なったとき、手元に現金がないため、投資したお金を取り崩すしかなくなります。それが相場の下がっている局面と重なると、「本当は売りたくないのに売る」——いわゆる狼狽売りになってしまう。損失を確定させる一番の原因は、商品選びの失敗よりも、順番の失敗であることが多いのです。
二つ目は、柱を太くしすぎるパターンです。保障を手厚くするほど保険料は膨らみ、土台の貯金がいつまでも貯まりません。家計が苦しくなって途中で保険を解約すれば、それまでの設計そのものが崩れます。柱は太ければよいわけではなく、家の大きさに合っていることが大切です。
すでに順番を飛ばしてしまっていたとしても、悲観する必要はありません。家と違って、家計はいつからでも建て直しができます。投資を続けながら土台の貯金を積み増す、太くなりすぎた柱を整え直す。気づいた時点で順番を整えれば、設計図は元に戻ります。知らなかったのは、あなたのせいではありません。誰もこの順番を教えてくれなかっただけです。
私は独立する前、信用金庫で5年間、売る側にいました。正直に申し上げると、窓口で「お客さまの土台はできていますか」と確認してから商品をご案内する場面は、ほとんどありませんでした。売る側は、その時期に力を入れている商品からお話しするのが自然な流れだからです。だからこそ、順番はお客さま自身が持っておくべき武器だと考えています。
新NISAの枠は「埋めるもの」ではない
屋根の話になると、必ず登場するのが新NISAです。2024年に始まった制度で、つみたて投資枠が年120万円、成長投資枠が年240万円、生涯投資枠は1,800万円。たしかに大きな枠が用意されました。
ただ、枠が大きいがゆえに、「埋めないともったいない」という焦りを口にされる方が増えたように感じます。ここははっきりお伝えしたいのですが、枠は上限であって、目標ではありません。生涯投資枠を使い切ることと、あなたの人生に必要なお金が用意できることは、別の話です。
枠を埋めるために生きているのではなく、暮らしを守るために枠を使うのです。
順番の観点で言えば、投資を始めてよいかどうかのサインは明確です。土台の生活防衛資金に手を付けず、毎月の収支の中から積み立てられること。この条件を満たしているなら、金額が小さくても立派な屋根づくりです。逆に、土台を削って枠を埋めるのは、屋根のために基礎を掘り崩すようなものです。
土台と柱を整えたうえで、無理のない金額から枠を使う。それで枠が余っても、何も失敗していません。むしろ順番を守れている証拠です。
まとめ——順番さえ守れば、金額は小さくていい
お金の設計は家づくりと同じです。土台の生活防衛資金、柱の必要最小限の保障、そして屋根の投資。この順番を守っている限り、多少の揺れでは傾きません。
- まず、すぐ使えるお金で土台を作る(生活費の数か月分〜1年分が目安)
- 柱の保険は「貯金で耐えられない損失」だけに絞る
- 投資は余裕資金で最後に。枠は上限であって目標ではない
どこから手を付けるか迷ったら、「いま自分は土台・柱・屋根のどこにいるか」を確かめてみてください。それだけで、次にやるべきことは自然と見えてきます。
原稿に記載された出典・参考資料
- 金融庁「NISA特設ウェブサイト」
一般的な情報提供を目的とするもので、個別商品の勧誘、税務・法務等の個別助言を行うものではありません。運用成果を保証するものではなく、ご自身の状況に応じた確認が必要です。