
JOURNAL
暮らしと、お金の話。
お金の正解は、一人ひとり違うから。制度のこと、人生の節目のこと。あなたの判断軸を育てる読みものを届けます。
既存の2026年7月原稿を収録しています。制度・数値は原稿時点のもので、最新情報の確認が必要です。ケーススタディはすべて架空の事例です。
中立の視点
10 ARTICLES
「今だけ」「みんな入っています」——営業トークの翻訳辞典
金融機関の窓口や保険の面談で聞く定型トーク。嘘ではないけれど、主語は「売る側」かもしれません。信用金庫で売る側にいた経験から、よくある6つの決まり文句を翻訳し、その場で決めない返し方まで紹介します。
中立なFPの見分け方——相談相手を間違えないための7つの質問
お金の相談相手、誰を選べばいいのか分からない。そんな方のために、初回面談でそのまま使える7つの質問を用意しました。無料か有料かよりも大切な「収益構造の開示」という判断軸を、FP自身の立場から解説します。
「無料のFP相談」はなぜ無料なのか——手数料の仕組みを全部話します
無料のFP相談には、保険代理店手数料という収益構造があります。お金の流れを図式的に解説し、中立性を確かめる質問、そしてフリートライフ自身の収益とルールも正直に開示します。無料を賢く使うために。
外貨建て保険を勧められたら——契約前に確認したい3つのこと
退職金や満期金の相談先で外貨建て保険を勧められて迷っていませんか。為替リスクの仕組み、複雑なコスト構造、「保障」と「運用」を混ぜない判断軸という3つの確認点と、角を立てない断り方まで独立系FPが解説します。
保険が必要かどうかを分ける一本の線——「貯金で耐えられるか」
この保険、本当に必要?と迷ったときの判断軸はひとつだけ。「その損失は貯金で耐えられるか」です。保険の本質と公的保障という土台、自分の線を引くための簡単なワークまで、商品の必要性を整理する視点から解説します。
解約していい保険、続けるべき保険——独立FPが使う見分けの判断軸
「この保険、やめていいのか」と迷う方へ。保障の重複チェック、掛け捨てと貯蓄型の考え方、解約前に確認すべきこと、払済や減額という選択肢まで、独立FPが実際に使っている見分けの判断軸を解説します。
保険を見直すべき5つのサイン——人生の変わり目とお金の整え方
保険は入って終わりではなく、人生の節目ごとに役割が変わります。結婚・出産・住宅購入・転職・子どもの独立という5つのサインと、公的保障を土台にした正しい見直しの手順を、独立系FPがわかりやすく解説します。
銀行・証券の窓口で投資信託を買う前に——元・売る側の確認リスト
銀行や証券会社の窓口で投資信託を勧められたら、契約の前に確認したいことがあります。販売目標という構造、コストの層、売りやすい商品の特徴、窓口で聞くべき質問リストまで、売る側にいた独立系FPが解説します。
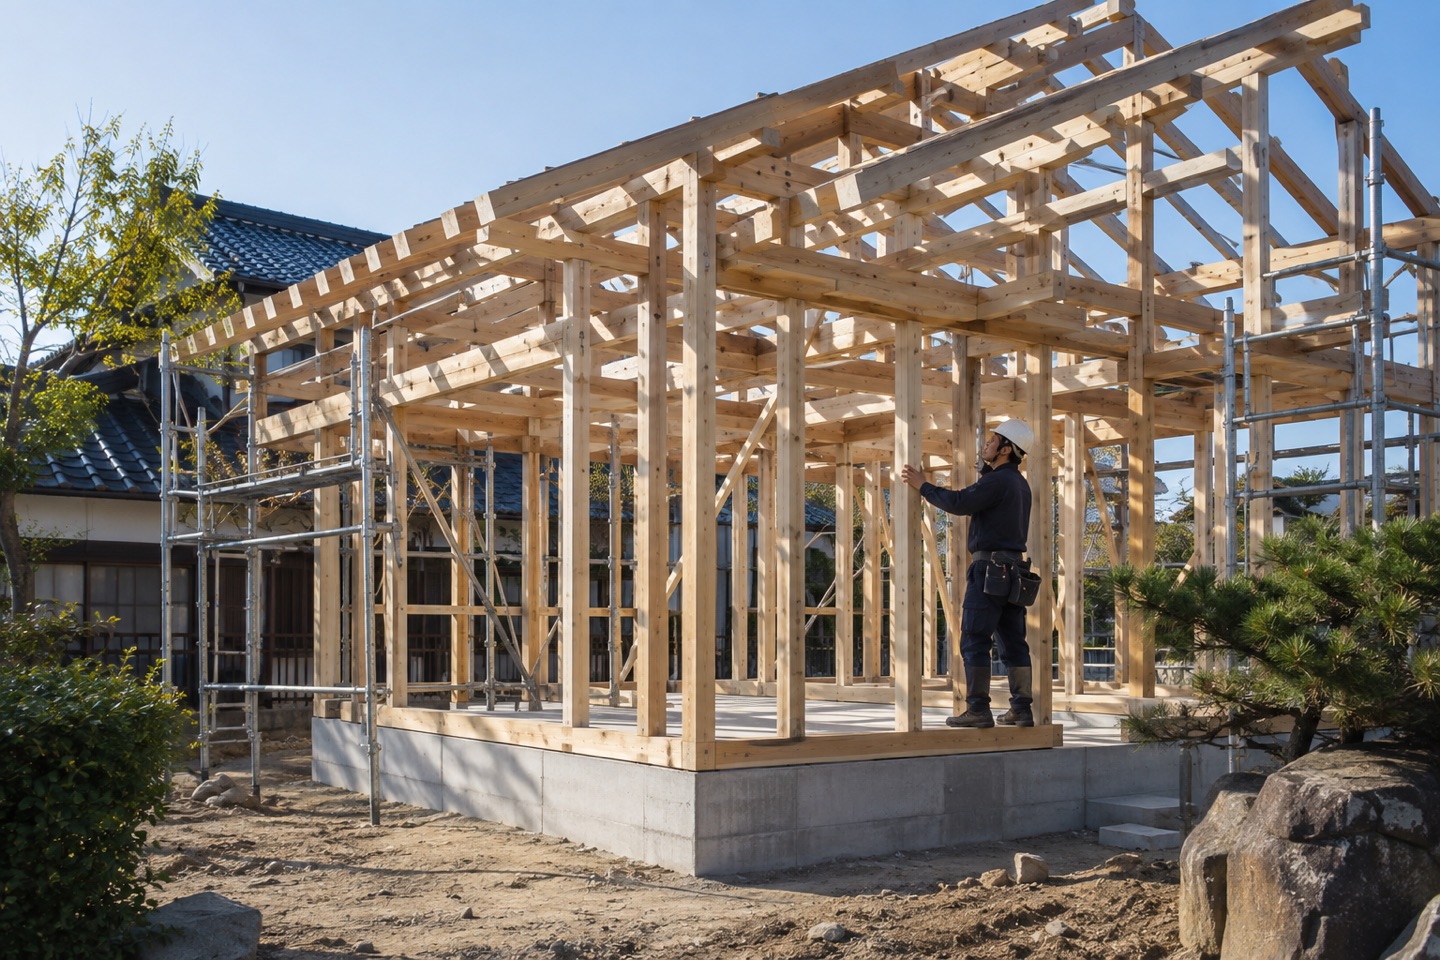
貯金・保険・投資の正しい順番——お金の設計は家づくりと同じ
投資を始めたいけれど、貯金や保険との兼ね合いが分からない。そんな迷いに「土台・柱・屋根」という家づくりの順番で答えます。順番を飛ばすと何が起きるのかまで、中立の立場で整理しました。
SNS型投資詐欺から身を守る——「うまい話」を見抜く守りのリテラシー
SNSで届く投資の誘い、どこからが詐欺なのか。被害が急増する典型的な手口の流れと、うまい話を見抜くチェックリスト、万一のときの相談先まで。増やすリテラシーより先に身につけたい「守り」を解説します。
ライフイベント
10 ARTICLES
40代からの資産形成は遅くない——残り20年の設計図
「もっと早く始めていれば」と資産形成をあきらめかけている40代の方へ。収入・時間・見通しという40代ならではの強みと、焦りからの失敗を避ける正しい順番、残り20年を活かす設計図の描き方を解説します。
学資保険かNISAか——教育費の貯め方論争を「目的」で整理する
学資保険とNISA、どちらで教育費を貯めるべきか迷っていませんか。商品の優劣論争から離れ、「そのお金をいつ・何に使うか」という目的から、確実性の器と成長の器を使い分ける判断軸を整理してお渡しします。
住宅ローンは変動か固定か——金利予想ではなく「家計の体力」で決める
変動金利と固定金利、どちらを選ぶべきか。金利の行方は誰にも分かりません。予想に賭けるのではなく「上がったとき家計が耐えられるか」で決める判断軸と、選んだ後の備え方を独立系FPが解説します。
「借りられる額」と「返せる額」は違う——家を買う前の予算の決め方
住宅ローンの審査に通った額なら返せるはず、は危険な思い込みです。銀行の審査の内側の仕組みと、手取りベース・維持費・教育費との重なりから「返せる額」を自分で決める手順を独立系FPが解説します。
結婚したら最初にする「お金の話し合い」——3つのテーマと進め方
結婚してもお金の話は切り出しにくいものです。最初の話し合いで扱うべき3つのテーマ(現状の見える化・価値観のすり合わせ・家計の型)と、ケンカにならない進め方を独立系FPが解説します。
教育費はいつ・いくらかかる?——慌てないための全体像と先取りの考え方
教育費が不安だけれど、何から考えればいいのか分からない。総額よりも大切な「支出の山がいつ来るか」という時間構造と、児童手当を軸にした先取りの考え方を、時期別に独立系FPが解説します。
親のお金の話は元気なうちに——実家・介護・相続の「最初の一歩」
親とお金の話をしたいのに、縁起でもないと思われそうで切り出せない方へ。なぜ元気なうちでなければいけないのか、最初に共有したい3つのこと、角の立たない切り出し方の実例までを順番にお伝えします。
「老後2,000万円問題」の正体——平均ではなく自分の場合を計算する
老後2,000万円という数字に漠然とした不安を感じていませんか。この数字の出どころを分解すると、平均モデルの掛け算にすぎないことが分かります。「自分の場合」を3ステップで計算する方法をお伝えします。
転職前のお金のチェックリスト——年収だけで決めない7項目
提示された年収に惹かれつつ、転職後の家計に不安が残る方へ。手取りの構造・退職金・社会保険・福利厚生・生活防衛資金など、内定承諾の前に確認しておきたいお金の7項目をチェックリスト形式で解説します。
共働き家計は「別財布」でいい?——3つの管理方式と選び方
共働き夫婦の家計は別財布・共通口座・全額合算のどれがよいのか。3つの方式のメリット・デメリットを比較表で整理し、家庭のフェーズに応じた選び方と見直しの判断軸を独立系FPが解説します。
制度ガイド
10 ARTICLES
ふるさと納税の仕組みと注意点——「実質2,000円」の正確な理解
ふるさと納税は「お得」と聞くけれど、仕組みを説明できますか。自己負担2,000円の意味、収入で変わる上限額、ワンストップ特例と確定申告の選び方、「節税ではない」という正確な理解までを中立の立場で解説します。
iDeCoの基本——3つの税優遇と「60歳まで引き出せない」の意味
iDeCoの魅力とされる3つの税優遇の仕組みを順番に解説し、「60歳まで引き出せない」という制約の意味を正直にお伝えします。NISAとどちらを優先すべきかを決める2つの問いを、中立の立場からお渡しします。
転職・退職したらiDeCo/企業型DCはどうなる?——放置しないための手続き
転職や退職のあと、iDeCoや企業型DCの手続きを忘れていませんか。パターン別の移換手続き、6か月放置で起こる「自動移換」のリスク、確認すべき書類まで、退職前後にやることを順番に整理します。
遺族年金の基本——死亡保険を考える前に知る公的保障
死亡保険はいくら必要か。その答えは遺族年金を知らないと出せません。遺族基礎年金と遺族厚生年金の枠組み、会社員と自営業の違い、公的保障を踏まえて民間保険を足す順序の判断軸を中立の立場で整理します。
高額療養費制度——医療費の自己負担には上限がある
「大きな病気をしたら医療費はいくらかかるのか」。その不安に最初に答えるのは民間保険ではなく公的制度です。月ごとの自己負担上限の仕組み、限度額適用認定証、医療保険を考える前の判断軸を中立の立場で解説します。
ねんきん定期便の読み方——3分でわかる自分の年金
毎年誕生月に届くねんきん定期便は、見る場所さえ知れば3分で読めます。確認すべき3か所、50歳未満と50歳以上で「年金額」の意味がまったく違う注意点、ねんきんネットの使い方までやさしく解説します。
年末調整と確定申告——会社員が知っておく税金の基本
毎年書類を出すだけの年末調整。その意味を説明できますか。源泉徴収との関係、年末調整でできる控除・できない控除、還付金の正体、源泉徴収票のどこを見るかまで、会社員が押さえたい税金の基本を解説します。
つみたて投資枠と成長投資枠——2つの枠の使い分け
新NISAのつみたて投資枠と成長投資枠は何が違い、どう使い分けるのか。年120万円・240万円・生涯1,800万円という枠の全体像から、初心者がつみたて枠中心でよい理由、併用の条件までを整理します。
新NISAの始め方——口座開設から最初の設定までの手順
新NISAを始めたいけれど何から手を付ければいいか分からない方へ。口座開設から最初のつみたて設定までの5ステップと、金融機関選び・積立金額の判断軸を、特定商品の購入を前提としない情報提供の立場から解説します。
障害年金の基本——働けなくなったときの公的な支え
病気やけがで働けなくなったら収入はどうなるのか。障害基礎年金・障害厚生年金の枠組み、うつ等の病気も対象になり得ること、申請しないと受け取れない「申請主義」の注意点、就業不能保険との関係を整理します。
ケーススタディ
10 ARTICLES
20代一人暮らし・貯金ゼロ——最初の1年で「貯まる家計」に変わるまで
貯金しようと思いながらゼロのまま——そんな20代一人暮らしの方のご相談事例です。原因は浪費ではなく「管理の仕組みがない」こと。先取り貯蓄と固定費見直しで家計が変わるまでの過程と判断軸をお渡しします。
30代共働き・第一子誕生——教育費と住宅、どちらを先に考える?
子どもが生まれると保険・教育費・住宅の課題が一気に押し寄せます。全部いっぺんに考えて動けなくなった30代共働き夫婦が、公的保障の確認から「順番」を決めていったご相談事例と判断軸をご紹介します。
30代夫婦・住宅探しに疲れた——「買える額」から「返せる額」へ
物件を見るほど予算が上がり、住宅探しに疲れてしまった30代ご夫婦の事例。「審査に通る額」と「家計が続く額」の違いを整理し、予算を先に決めてから物件を見る順番に変えた過程を紹介します。
40代・保険5本の整理——「何のための契約か」を全部言えますか
付き合いや勧めで気づけば保険が5本。毎月の保険料は重いのに、契約の目的を言えない——そんな40代の方の保険棚卸しの事例です。「何のリスクに・誰のために・いつまで」という3つの問いで整理する判断軸をお渡しします。
50代・教育費のラストスパートと老後準備——両立できるのか
大学費用のピークと定年が同時に近づく50代の不安に、どう向き合うか。老後の収支を数字にして「不安に輪郭」をつけ、退職金と年金の確認から始めた50代ご夫婦の相談事例を紹介します。
フリーランス2年目——収入が不安定な人の家計とお金の設計
独立して仕事は回り始めたのに、月ごとの収入差で常に不安——そんなフリーランス2年目の方のご相談事例です。月次のばらつきを年次でならす「自分月給」の仕組みと、会社員との公的保障の違いを踏まえた備えの優先順位をお渡しします。
育休復帰・時短勤務——収入が減った家計の組み直し方
時短勤務で収入は減り、保育料で支出は増える。育休復帰後の家計が産前より苦しい——そんな30代のご相談事例です。「元の家計に戻す」のではなく「今のフェーズの家計を作る」という発想転換と夫婦分担の判断軸をお渡しします。
経営者・法人と個人のお金が混ざっている——分けたら見えたもの
役員貸付や生活費の線引きが曖昧なまま走ってきた中小企業経営者の相談事例。法人と個人の「財布の役割」を分けて整理したことで見えてきたもの、税理士との役割分担の考え方を紹介します。
親の急逝で手続きに追われた——あの時知っておけばよかったこと
親の急逝後、口座凍結や書類探し、保険の請求漏れの不安に追われたご相談者の事例。混乱の中で得た「元気なうちの共有」という学びと、自分の家族への備えに変えた行動を紹介します。
定年3年前——退職金の受け取り方と再雇用、決める前に整理したこと
退職金は一時金か年金か、再雇用は受けるか。定年3年前に選択が一度に迫る不安に対し、「決める順番」を整理してから個別の試算に進んだ50代後半の相談事例を紹介します。
法人・経営者
10 ARTICLES
企業型DCの「放置問題」——導入して終わりにしない社員フォローの設計
企業型DCを導入したのに、社員の掛金が定期預金のまま何年も見直されない。放置が起きる構造、導入時研修と継続教育の設計、中立な講師を選ぶ意味を、担当者が社内で説明できる形で整理します。
福利厚生としての金融教育研修——導入を検討する人事担当者のための整理
社員向けマネー研修を福利厚生として導入したい人事・総務の方へ。なぜ今金融教育なのか、全社・階層別・希望者制という形態の違い、講師選びの判断軸、導入までの流れを、稟議にそのまま使える形で整理します。
人的資本経営と「お金の健康」——ウェルビーイング施策としての金融教育
人的資本開示やウェルビーイング経営を担当する方へ。お金の不安が仕事のパフォーマンスに関わる構造と、金融教育を施策として設計・測定・開示につなげる手順を、誇張のない現実的な線で整理します。
経営者の「法人と個人」のお金の仕切り——混ざると何が起きるか
会社のお金と個人のお金の境界が曖昧なまま経営していませんか。財布が混ざると何が起きるのか、役員報酬という接点をどう考えるか。経営者自身のライフプランまで含めた整理の判断軸をお渡しします。
社員向けマネー研修で何を教えるか——カリキュラム設計の考え方
社員向けマネー研修を任されたものの、何をどこまで教えるべきか迷う——そんな人事・研修担当者に向けて、階層別のテーマ設計、単発と継続の効果の違い、社内講師で完結させない方がよい理由までを整理します。
マネーセミナー会社の選び方——「無料」の仕組みを知ってから決める
社員向けマネーセミナーの発注を検討する担当者へ。無料セミナーが成立する収益構造、中立性を確かめる質問リスト、講師の質の見極め方、費用対効果の考え方を、売る側を経験した立場から整理します。
研修の効果測定——満足度アンケートで終わらせない
マネー研修を実施したものの、効果を満足度アンケートでしか測れていない——そんな人事・研修担当者に向けて、理解度・行動・制度利用率の3層で測る設計、効果が出る研修の共通点、人的資本開示との接続を整理します。
事業承継の準備はいつから——お金の論点を先に整理する
事業承継は「誰に継がせるか」で止まりがちですが、先に整理すべきはお金の論点です。自社株・個人保証・退職金という3つの論点、早く始めるほど選択肢が増える構造、専門家チームの組み方を解説します。
若手社員の定着と金融教育——初任給からの「お金の基礎体力」づくり
若手の投資への関心は高い一方、情報源はSNSに偏りがちです。新入社員研修に「お金の基礎」を組み込む意味、詐欺や売り込みへの防御効果、初年度カリキュラムの具体例までを人事・総務・経営者向けに整理します。
役員報酬の考え方——手取りと会社キャッシュのバランス
役員報酬は高すぎても低すぎても副作用があります。会社の成長投資と個人の生活設計、どちらの視点でどう決めるべきか。金額を決めた後に必要な個人側の設計まで、経営者に必要な判断軸を整理します。
世代別
10 ARTICLES
20代のお金——貯める習慣と自己投資、どちらを優先する?
貯金と自己投資、どちらを優先すべきか迷う20代へ。少額でも先取りする習慣の価値、自己投資と浪費の線引き、そして20代最大の資産「時間」の活かし方まで、独立系FPが判断軸をお渡しします。
30代独身のお金——自由なうちに整える3つのこと
使い道を自分で決められる今こそ、家計を整える好機です。生活防衛資金・積立の仕組み化・最低限の保障という3つの順番、「結婚したら考える」の先送りコスト、親の変化への備えまで判断軸を整理します。
30代のお金——人生の固定費が決まる10年
住宅・保険・教育。人生の3大固定費の契約が30代に集中するのは偶然ではありません。決める順番の判断軸、共働きを前提にした無理のない設計、そして「やらなくていいこと」まで独立系FPが整理します。
教育費が終わった50代——空いた月数万円の使い道で老後が変わる
子どもの卒業で教育費が終わり、家計に月数万円の余裕が生まれた50代の方へ。生活水準を上げる前に一度立ち止まる理由と、ラストスパート積立の考え方、夫婦で老後観をすり合わせる進め方をお渡しします。
50代のお金——定年までの10年でやることリスト
定年が現実味を帯びてきた50代の方へ。退職金と年金の見える化、教育費の出口、住宅ローンの完済計画という「やることリスト」と、退職金での一発逆転などの「やらなくていいこと」を対でお渡しします。
年金生活の家計管理——現役時代と何が変わるのか
給料日がなくなり、収入は2か月ごとの年金に。年金生活の家計は現役時代と何が変わるのでしょうか。振込を月割りにする実務、固定費の最終見直し、医療・介護への備え方、取り崩しとのバランスまで整理します。
60代のお金——「増やす」から「使う」への切り替え方
何十年も貯めてきたのに、いざ60代になるとお金が使えない。その心理は自然なものです。取り崩しという新しい技術の設計手順と「使っていい額」の見える化、使うことの意味まで、切り替えの判断軸をお渡しします。
人生100年時代のお金の地図——全世代共通の5つの原則
20代から60代まで、お金の悩みは世代ごとに違って見えても、迷いの根は共通です。見える化・先取り・公的保障・時間・目的という5つの原則を一枚の地図に整理し、ご自身の世代への効かせ方まで案内します。
社会人1年目のお金の設計——最初の給料日までに決めておく3つのこと
初任給を何となく使い始める前に。先取り額・固定費の上限・使っていいお金の3つを決めるだけで、その後の家計は大きく変わります。財形や企業型DCなど、会社の制度の確認ポイントもあわせて解説します。
定年後も働く——収入・年金・働きがいの整え方
定年後も働くのが当たり前になった時代。再雇用・再就職・小さく働くという選択肢の違い、年金との関係で知っておく制度名、「いくら必要か」から逆算する働き方の考え方を、判断軸としてお渡しします。
LET’S TALK